大阪でマンションを購入するときは、販売価格に加え、契約や登記、住宅ローンなどの費用を見込む必要があります。新築の諸費用は物件価格の3~7%が一般的な目安で、頭金は別に考えます。契約時に払う手付金や、引渡し時の修繕積立基金も確認したい項目です。新築分譲マンションを中心に、費用の内訳と支払い時期、4,500万円の物件を想定した現金の準備額を整理し、入居後の家計も踏まえた比較のポイントを確かめましょう。
マンション購入の初期費用は頭金と諸費用を分けて考える
初期費用という言葉には、購入代金の一部と、代金以外の費用が含まれる場合があります。まずは頭金と諸費用を別々に見積もることが大切です。賃貸契約で支払う敷金や礼金とは、必要な費用の仕組みが異なります。
新築の諸費用は物件価格に応じて見積もる
諸費用とは、物件の購入価格とは別にかかる税金や手数料などのことです。日本FP協会の2026年9月改訂資料では、新築住宅の諸費用を物件価格の3~7%程度としています。4,500万円の新築マンションに当てはめると、135万~315万円が予算を考える際の目安になります。
出典:日本FP協会『くらしとお金のワークブック PART3 マイホームのお金と住宅ローンを知る』(2026年9月改訂、PDF資料)
この割合は大阪府内の実測平均ではなく、個別の住戸の見積額を示すものでもありません。利用する住宅ローンや、マンションごとの一括費用などによって金額は変わります。現金購入ならローン関連費用は不要となるなど、購入方法による違いもあります。
検討を始める段階では割合を使い、候補が決まったら見積書の実額へ置き換えましょう。概算の諸費用に含めた手数料や基金を、さらに足して二重計上しないようにします。引越しや家具家電は、購入手続きの費用と分けて予算を決めると整理しやすくなります。
頭金と手付金は購入代金の一部
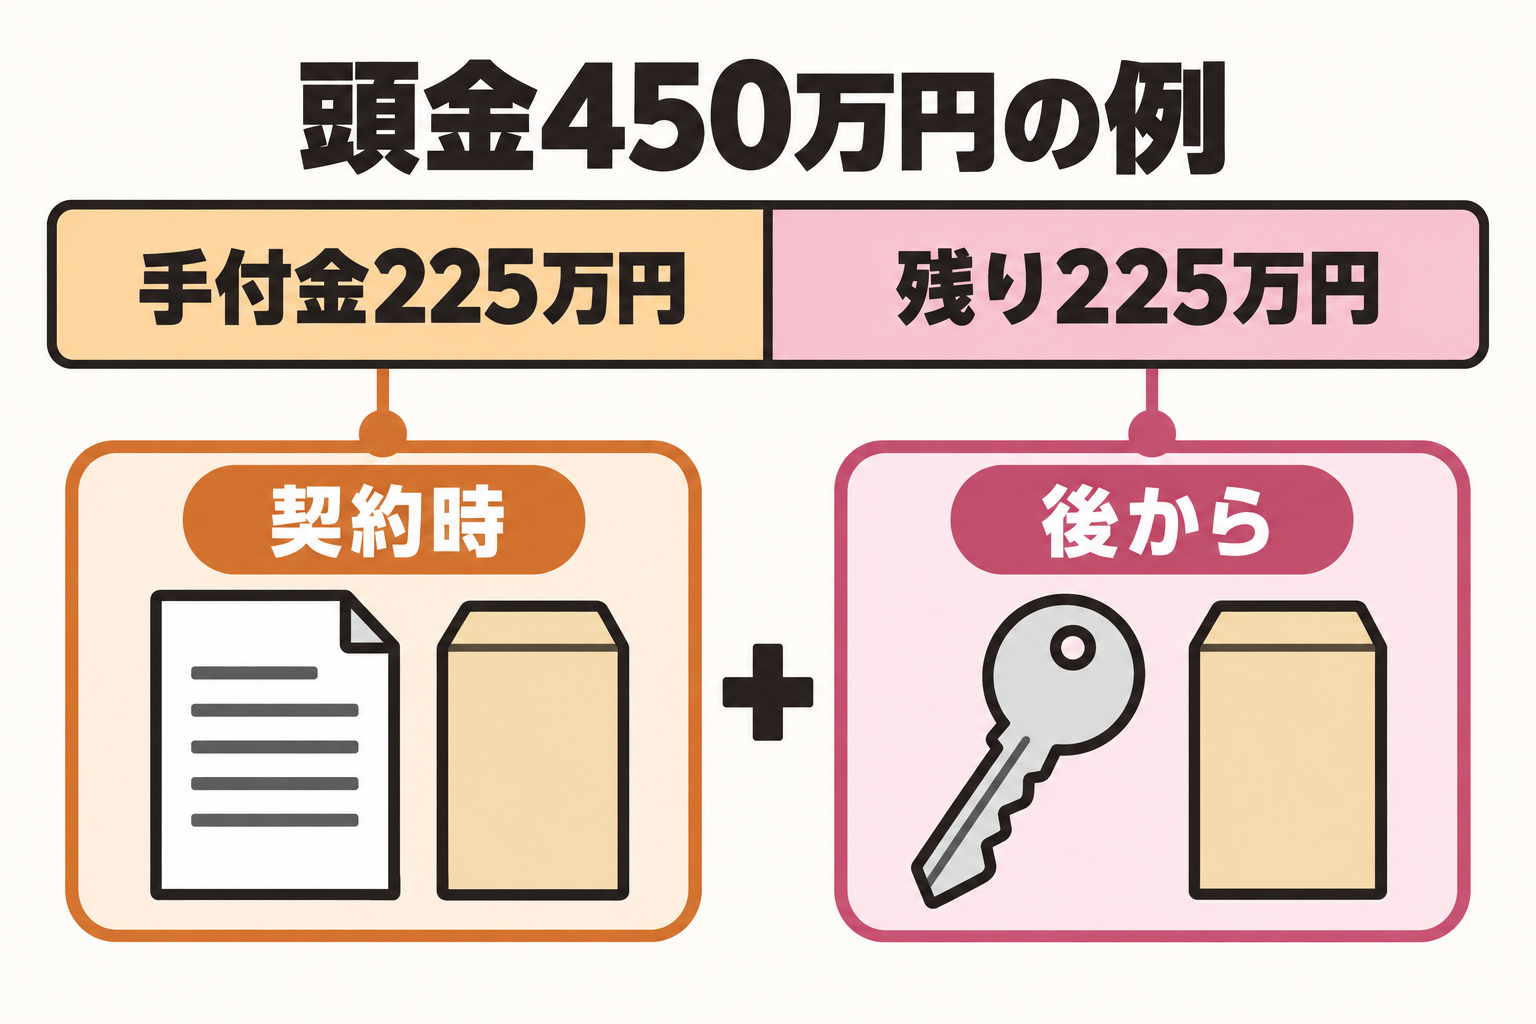
頭金とは、購入代金のうち住宅ローン以外の自己資金で支払うお金です。自己資金とは、預貯金など手元のお金のことです。4,500万円の物件で頭金を450万円とするなら、残りの4,050万円を住宅ローンで賄う計画になります。
手付金とは、売買契約に伴って買主が売主へ先に支払うお金です。契約どおりに引渡しまで進む場合は、購入代金の一部に充当されます。例えば頭金450万円のうち225万円を手付金として支払う計画なら、頭金として後から払う額は225万円です。手付金を購入代金に上乗せする必要はありません。
金額や支払期日、契約を解除する場合の扱いは、契約書で確認します。国土交通省の案内でも、引渡し前に代金の一部を手付金などとして授受する仕組みが示されています。
融資とは、金融機関が資金を貸すことです。物件代金の全額を借りる場合でも、売買契約時点で融資を受けられるとは限りません。頭金を入れるかどうかとは別に、手付金などを先に用意できるか確かめる必要があります。
新築マンションの諸費用は項目ごとに確認する
見積書では、何に対する費用なのかを確認すると、物件や金融機関による違いが分かります。新築マンションで確認したい主な項目は次のとおりです。すべての項目が一律に発生するわけではありません。
| 費用の項目 | 確認する条件 |
|---|---|
| 印紙税 | 契約書の種類、記載金額、紙か電子か |
| 登記費用 | 登録免許税、専門家の報酬、実費 |
| ローン関連費 | 融資手数料、保証料、契約費用 |
| 火災保険料など | 補償範囲、期間、家財の有無 |
| 仲介手数料 | 仲介の利用と合意した報酬額 |
| 修繕積立基金 | 引渡し時などの一括支払い額 |
| 管理準備金 | 管理開始に備える一括支払い額 |
| 不動産取得税など | 軽減適用後の見込額、精算の有無 |
この表を見積書と照らし合わせ、別途と記載された項目も拾います。税金と専門家への報酬が合算されている場合は、内訳を確認すると他の候補と比較しやすくなります。
契約や住宅ローンにかかる費用
印紙税とは、所定の契約書などにかかる税金です。売買契約書には作成日や記載金額に応じた軽減措置があり、現在の対象期間は2027年3月31日までです。電子契約かどうかも含め、契約ごとに確認しましょう。
出典:国税庁『不動産譲渡契約書等の印紙税の軽減措置の延長について』(PDF資料)
登記とは、不動産の権利などを公の記録に記載する手続きです。登記費用には、登録免許税という税金と、司法書士などへの報酬や実費が含まれます。税額は登記の種類や軽減要件で変わり、購入価格だけでは決まりません。
住宅ローンでは、金融機関に支払う融資手数料や、保証会社を利用するための保証料などを確かめます。保証料が不要でも別の手数料がかかる商品があるため、料金を一つずつ確認することが必要です。
仲介手数料とは、売買の仲介を依頼した不動産会社に支払う報酬です。仲介会社を介さず売主から直接購入する取引では通常かかりません。新築か中古かだけで判断せず、広告や契約書の取引態様を確認しましょう。取引態様とは、その会社が売主、代理、仲介のどの立場で関わるかを示すものです。
出典:不動産流通システムREDS『不動産は売主から直接購入するべき? 仲介業者を通すメリットと比較解説』
修繕積立基金と税金の見落としを防ぐ
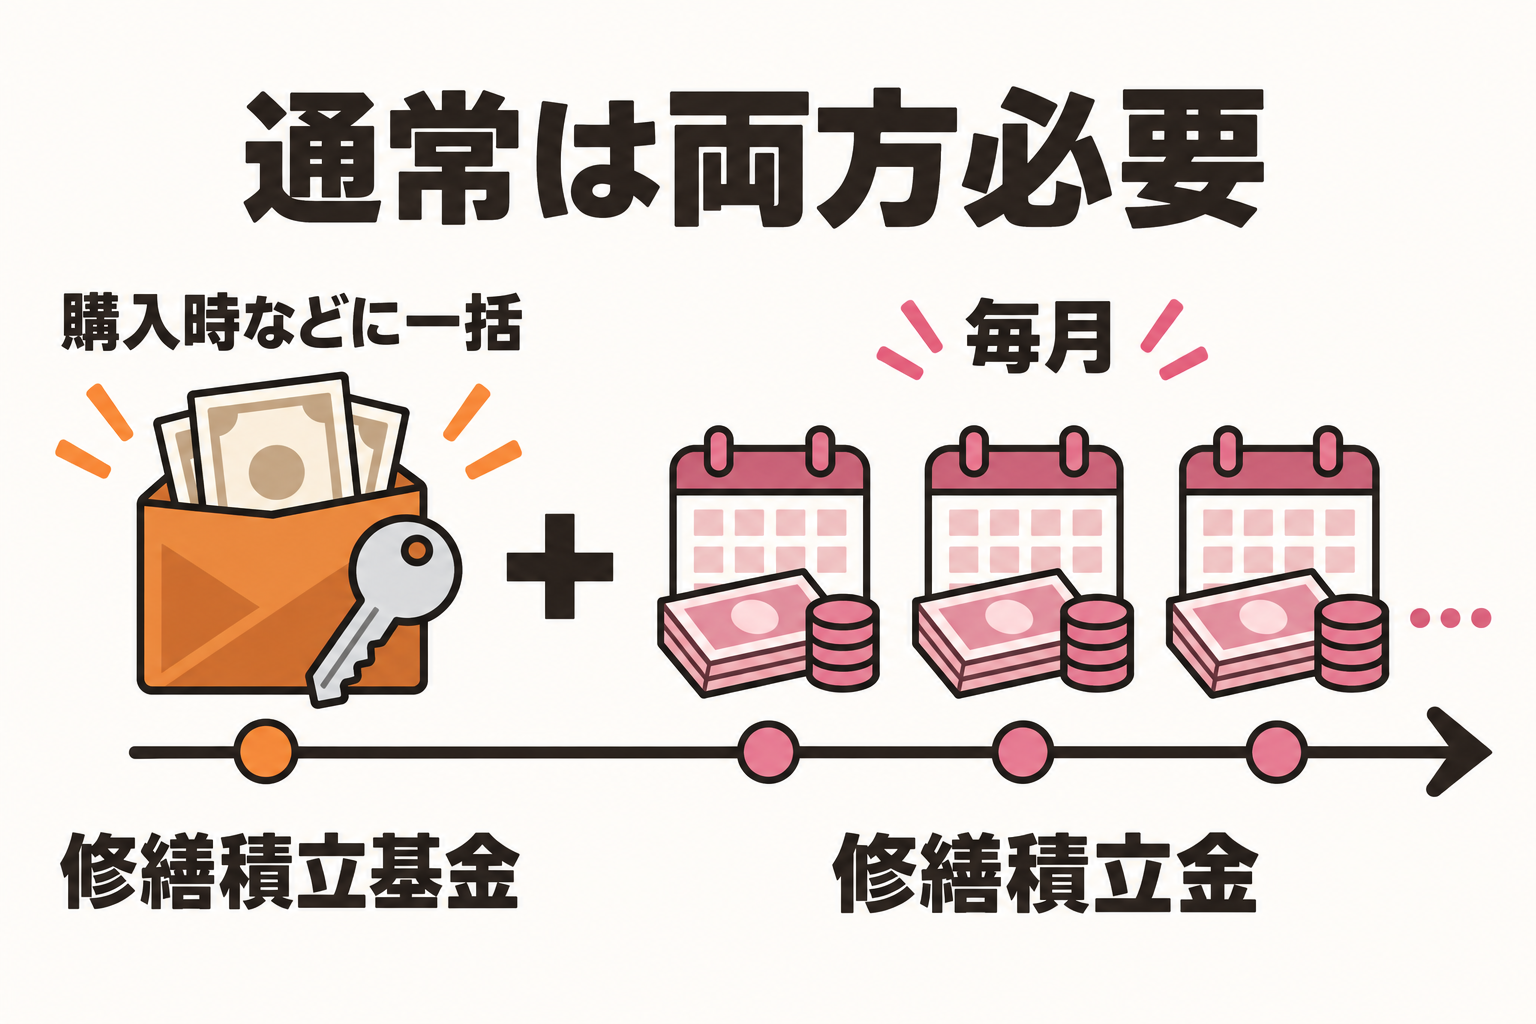
修繕積立基金とは、将来の共用部分の修繕に備え、購入時などに一括で集めるお金です。管理準備金は、管理を始める際の費用に備えるお金を指します。いずれも月々の支払いとは分けて見積もります。
出典:長谷工アーベスト『マンション購入にかかる初期費用はいくら?諸費用や内訳を分かりやすく解説』
大阪の新築物件の一例として、デュオヒルズ水賀池公園ヴェリテの先着順の物件概要では、引渡し時の修繕積立基金が635,200~884,400円、管理準備金が16,500~23,000円と公表されています。2026年9月25日に確認した範囲であり、実際の金額は希望住戸ごとに確認が必要です。
出典:フージャース『デュオヒルズ水賀池公園ヴェリテ 物件概要』
不動産取得税とは、不動産を取得したときにかかる税金です。大阪府では住宅や土地について軽減措置がありますが、購入価格をそのまま税率に掛ける計算ではありません。取得日や面積などの条件により扱いが変わるため、軽減後の見込額と手続きを確認します。
出典:大阪府『不動産取得税』
固定資産税などの精算金が見積書にある場合も、対象期間を確かめましょう。これは売主と買主の契約に基づく負担調整であり、市町村が税金を月割りで課税する仕組みとは異なります。
4500万円のマンションで必要な現金を考える
総額を把握するには、物件価格に加えて、どの費用を自己資金で支払うか決めます。以下は計算方法を示す仮定例です。実在する物件の見積りや、必要な現金の最低額を示すものではありません。
頭金と入居準備費を加えた計算例
物件価格4,500万円の新築を売主から直接購入し、頭金450万円、物件代金に対する住宅ローン4,050万円と仮定します。諸費用と入居準備費を全額自己資金で払う場合、用意する額は次のように考えられます。
| 自己資金で支払う項目 | この例の金額 |
|---|---|
| 頭金 | 450万円 |
| 諸費用の概算 | 135万~315万円 |
| 引越しと家具家電など | 80万円 |
| 自己資金による支払額の合計 | 665万~845万円 |
諸費用は先述の3~7%を使った概算です。契約、登記、融資、保険、基金、税金などの見積りがそろったら、この予算枠を実額へ置き換えます。表の80万円は計算用の仮定であり、引越しや家具家電の平均額ではありません。任意のオプションや現在の賃貸住宅の退去費などがあれば、別途確認します。
手付金225万円を頭金から支払う計画なら、その金額は表の450万円に含まれます。また、諸費用の一部を借入れに含める場合は、自己資金と返済額の両方を計算し直します。生活予備資金は、この支払額とは別に残しておく予算です。
契約から入居後までの支払い時期
同じ合計額でも、いつ必要になるかによって準備の仕方は変わります。主な支払い時期を表で整理します。具体的な期日は、販売会社や金融機関の案内を確認しましょう。
| 支払いの段階 | 主な費用の例 |
|---|---|
| 売買契約時 | 手付金、契約書に伴う費用 |
| ローン手続きから引渡しまで | 融資や登記の費用、引渡し時に払う基金など |
| 取得後 | 不動産取得税など |
参考:住宅金融支援機構『フラット35 住宅ローンのご案内 買取型』(2026年4月版、36ページ)
支払予定を作る際は、各費用について次の項目を書き出すと、融資前に必要な現金が見えてきます。
- 支払先と支払期日
- 確定額か概算額か
- 自己資金で払うか、借入れに含めるか
- 先払いした金額を後の支払いへ充当するか
特に、借入対象にできる費用でも、融資前に支払いが必要となる場合があります。引渡しが済んだ時点で購入予算を使い切らず、未払いの予定額を確保しておきましょう。
初期費用を抑えるときは購入後の負担も確認する
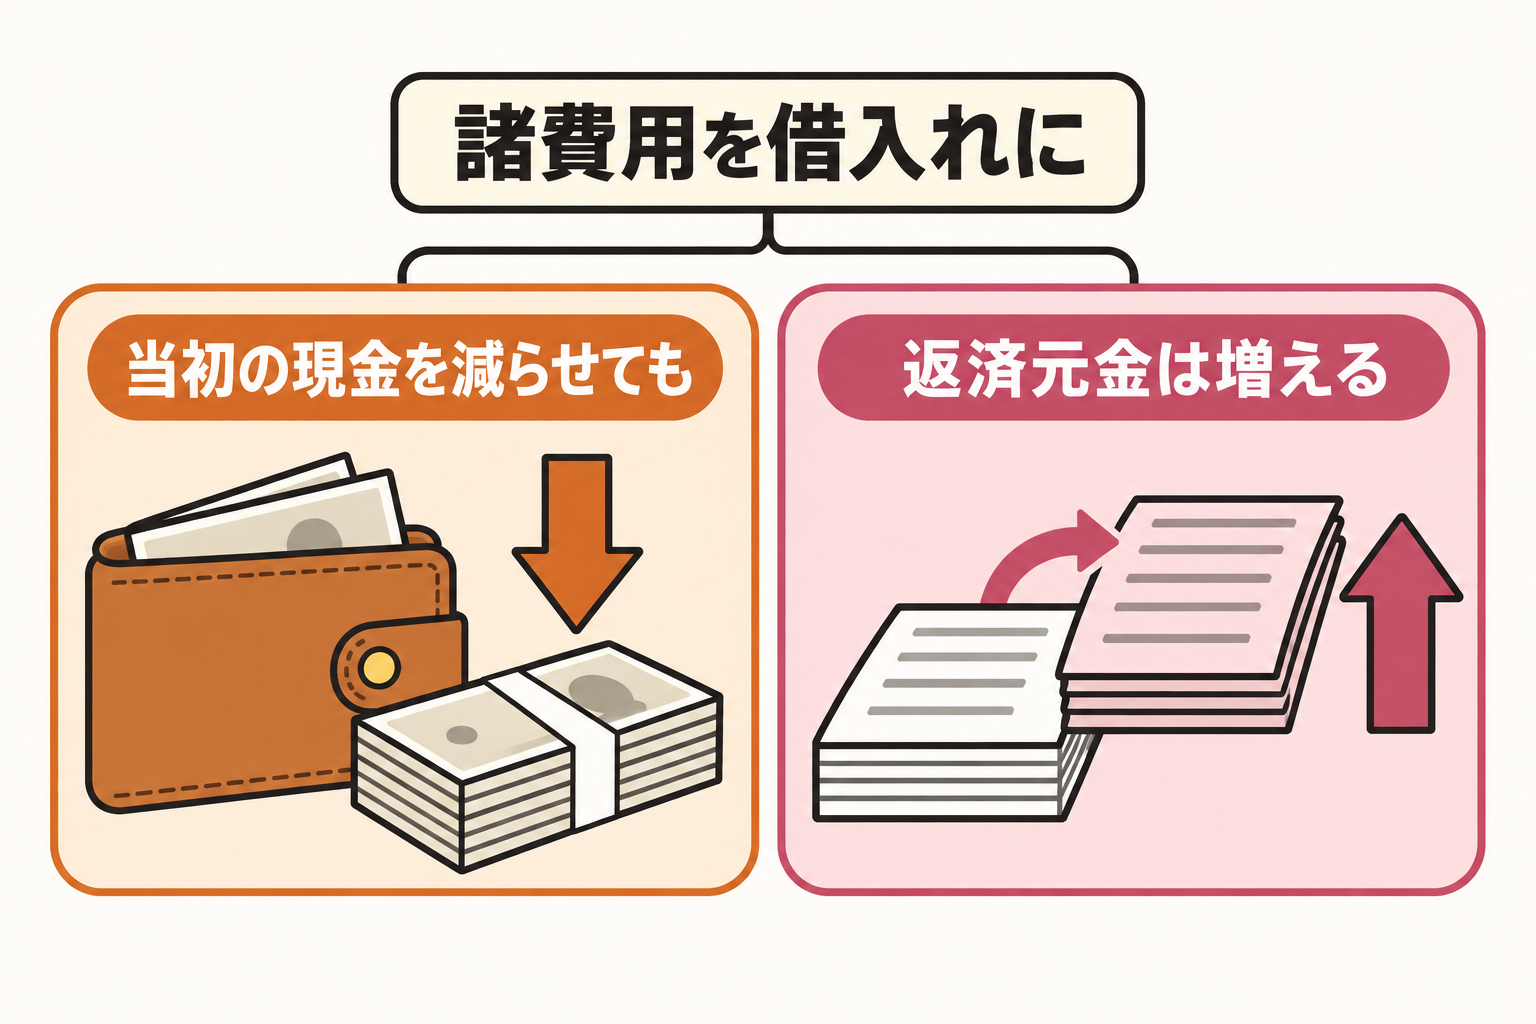
費用を抑えるには、不要な支出を減らす方法と、借入れで支払いを後へ移す方法があります。後者は最初に必要な現金を減らせても、返済する元金が増えます。購入時の準備と、その後の家計を合わせて考えることが重要です。
ローンや保険は総額と条件で選ぶ
住宅ローンは、同じ借入額と返済期間で、手数料、保証料、金利を比べましょう。融資手数料が定額の商品と借入額に応じる商品では、契約時の負担が異なります。保証料の有無だけで有利不利は決まりません。
出典:三菱UFJ銀行『住宅ローンの事務手数料とは?保証料との違いや相場』
諸費用を借りられるかも確認点です。例えばフラット35では、引渡し時に一括で払う修繕積立基金や管理準備金、融資手数料等が、確認書類などの条件を満たすと借入対象になります。すべての住宅ローンで同じ費用を借りられるわけではなく、借入額や審査の確認が必要です。
出典:住宅金融支援機構『フラット35 住宅ローンのご案内 買取型』(2026年4月版、45ページ)
保険の見積りでは、次の条件をそろえて比べます。
- 補償する損害と対象外になる損害
- 建物だけか、家財も含めるか
- 保険期間と保険料
保険料だけで決めず、条件を確認しながら、必要な補償を残しましょう。
子育てと生活予備資金を残して予算を決める
入居後はローン以外の支払いも続きます。管理費とは共用部分の清掃など日々の管理に使う費用、修繕積立金とは将来の修繕に備えて継続的に積み立てるお金です。一括の基金を支払っても、通常は月々の修繕積立金が必要になります。将来の増額予定や長期の修繕計画も確認したい項目です。
年単位の税金や保険の更新費は、月々の予算にも織り込みます。共働き世帯なら、育休や時短勤務で収入が減る期間、子どもの成長で教育費が増える時期の収支を試しておくと、無理のある予算を見直しやすくなります。
参考:住宅金融支援機構『住宅ローンで考えること』(PDF資料)
手持ちの家具を使い続ける、オプションを必要性で選ぶといった調整も可能です。貯蓄をすべて購入費へ回さず、予定外の支出に備えるお金を残し、家計に合う価格帯を検討しましょう。
大阪のマンションを総費用と暮らしやすさで比較する
初期費用の内訳が分かれば、広告の販売価格だけに頼らず物件を比べられます。複数の候補について住戸別の費用をそろえ、毎月の負担や通勤条件も確認すると、家族の生活に合う選択肢を絞りやすくなります。
同じ住戸条件で見積書を取り寄せる
物件概要に掲載された価格や管理費の範囲は、複数の住戸を含む場合があります。最低価格と最小の管理費が同じ住戸の条件とは限りません。希望する階、専有面積、間取り、販売期を決め、その住戸について見積りを依頼しましょう。
比較時にそろえたい項目は、次のように整理できます。
| 比較する項目 | そろえて確認する内容 |
|---|---|
| 住戸条件 | 専有面積、間取り、階、入居時期 |
| 初期の支払い | 頭金、諸費用、一括の基金、入居準備費 |
| 借入条件 | 借入額、返済期間、手数料、金利の種類 |
| 入居後の支払い | 管理費、積立金、税金、駐車場代、保険の更新費 |
| 生活条件 | 通勤時間と乗換え、買い物、子育て、車の必要性 |
見積書に金額がない項目は、無料なのか未算定なのかを確認します。入居時期が先の物件は税制の期限にも注意が必要です。例えば、前述のデュオヒルズ水賀池公園ヴェリテは2028年3月下旬の入居予定です。2027年3月末を期限とする現在の取得税等の軽減を、そのまま適用できるとは限りません。取得や登記の時点の制度で再確認します。
出典:フージャース『デュオヒルズ水賀池公園ヴェリテ 物件概要』
出典:大阪府『不動産取得税』
大阪市内と周辺エリアを同じ基準で比べる
大阪市内で広さと予算が合わない場合は、堺市など周辺エリアも候補にできます。ただし、地域名だけで安さや利便性を判断せず、同程度の広さの住戸と総費用を比べることが大切です。
通勤は実際に利用する時間帯で、玄関から勤務先までの所要時間を確かめます。買い物や公園への行きやすさも、距離に加えて道路や経路を見ると暮らしを想像しやすくなります。車の利用が増える場合は、駐車場代なども予算に含めましょう。深井など、これまで検討していなかった地域も同じ項目で確かめれば、候補に加えるか判断できます。
候補が決まったら、各販売会社の公式窓口から希望住戸の見積りを依頼しましょう。この記事の比較表の項目に沿って金額と条件を書き出し、現地の生活環境も確かめます。家計と暮らしの両方に合うマンションを選ぶための判断材料がそろいます。